以后数字货币怎么花?从日常消费到投资保值,普通人关心的全在这
数字货币这几年从概念走进现实,以后它不只是"存着看看",而是真正融入日常消费、转账和理财。搞清楚它到底怎么用,才不会等它全面铺开时手足无措。
买菜、坐公交、扫码点餐,这些高频场景以后大概率会多一个选项——数字人民币。和现在扫二维码支付逻辑接近,但钱直接从央行账户走以后的数字货币怎么用,不经过第三方钱包。商户端不用承担手续费,对小店主来说实际成本更低。
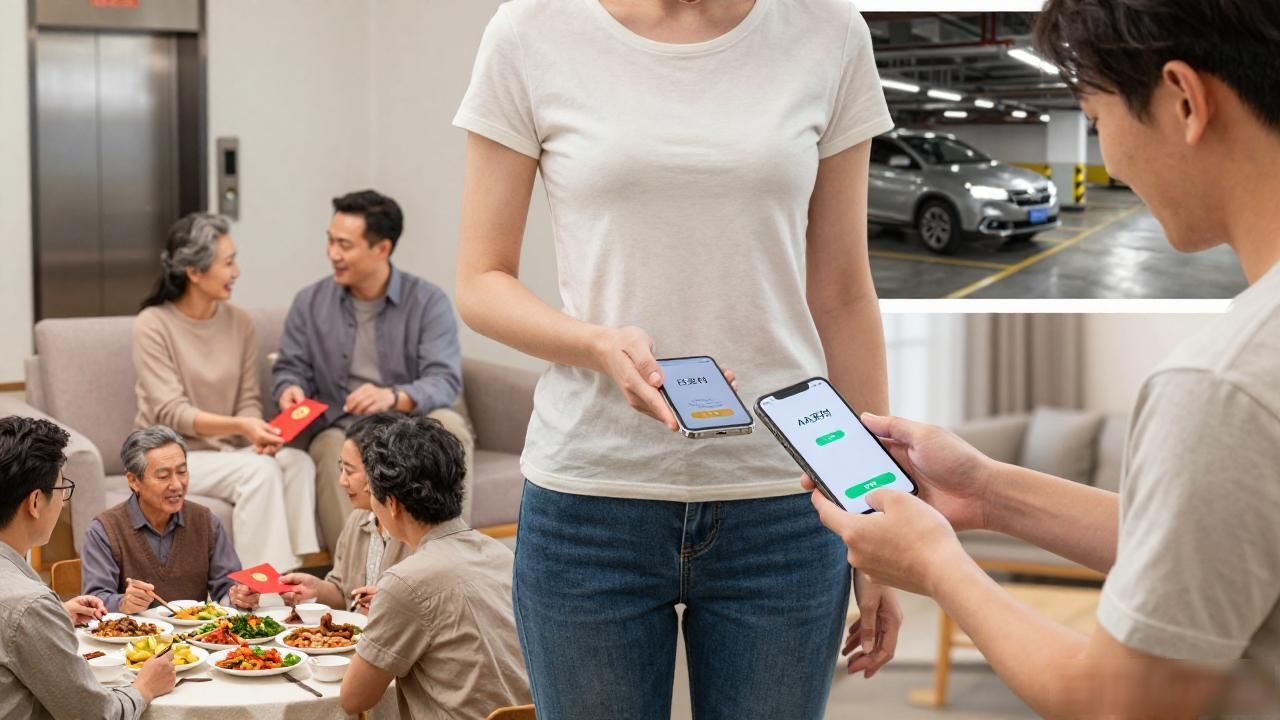
给爸妈转生活费、过年发红包、AA制聚餐,这些社交场景里数字货币会嵌入甚至替代部分环节。离线支付能力是亮点——没信号、没电的情况下,两部手机碰一碰就能完成转账,在电梯、地下车库特别实用。
攒下的数字人民币不会像现金那样"睡着"。央行明确流通中的数字人民币不计利息以后数字货币怎么花?从日常消费到投资保值,普通人关心的全在这,但绑定的智能合约可以设"攒够自动转入定期"之类的功能。后期若打通存款利率,账户里的钱就能自动增值,理财门槛进一步降低。
隐私这块是很多人担心的。设计上是可控匿名:小额交易(比如买瓶水)只有商户知道你付了钱,看不到你买了什么;大额交易央行才能追溯。钱包绑定手机号和实名,丢手机后冻结比挂失银行卡快得多,安全性比揣兜里一沓钱靠谱。