数字货币设计思路全拆解:从密码学到隐私,讲透这几层
做了十几年支付系统架构,前两年又深度参与了央行数字货币的技术方案。我把数字货币的设计思路拆开来看数字货币设计思路全拆解:从密码学到隐私,讲透这几层,本质上就是解决三个问题:钱怎么生、怎么转、怎么管。
最底层是密码学。每一枚数字货币本质上是一个非对称加密密钥对,私钥代表所有权,公钥代表地址。转账不是"移动"一个数字,而是用私钥对交易签名,全网节点用公钥验签。哈希函数把交易串成不可篡改的链,保证历史记录可追溯。
密钥有了,但谁来记账?这就引入共识机制。比特币用工作量证明,让矿工比拼算力;实用型数字货币更多采用权益证明或授权共识,把出块权交给少数可信节点,把出块时间压到秒级。设计思路的核心取舍是:去中心化程度越高,性能越差,央行数字货币往往选择中间路线。
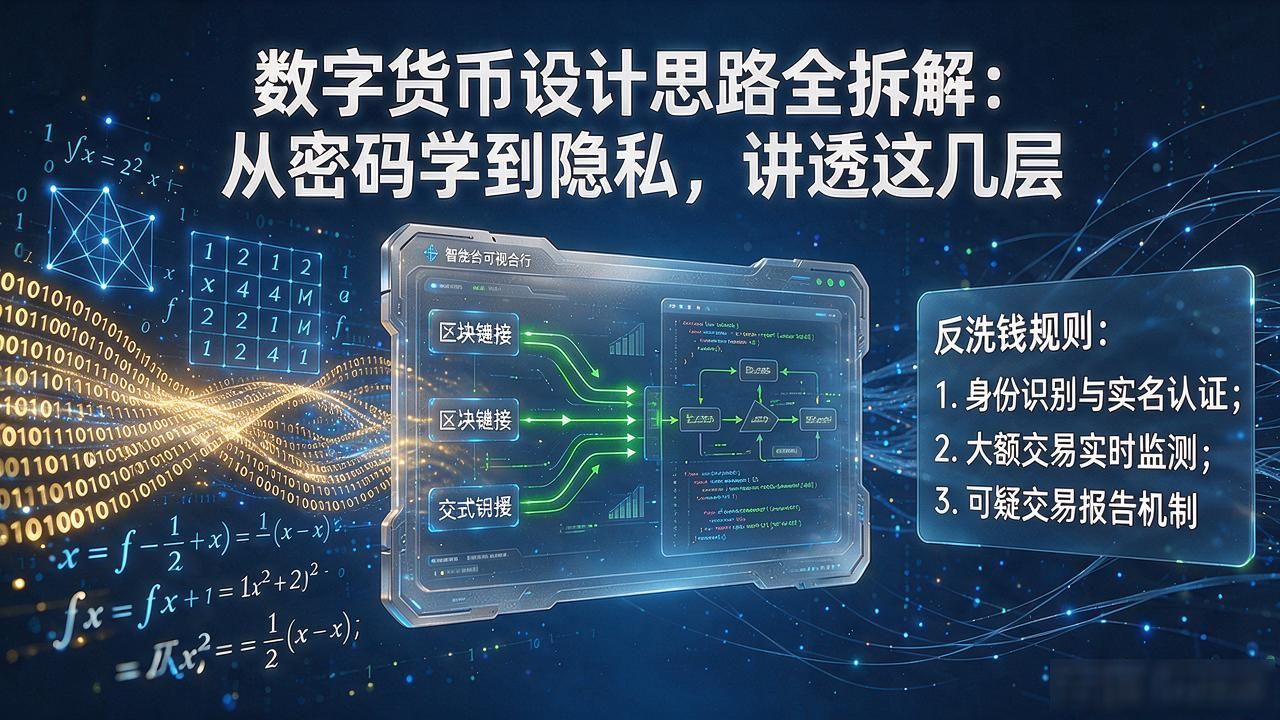
真正让数字货币区别于传统转账的是可编程性。通过智能合约数字货币的设计思路,支付可以附带条件——到了时间自动打款、满足条件才放款。央行数字货币还嵌入了反洗钱规则,大额交易自动触发审查,小额匿名、大额可追踪,兼顾隐私和监管。
设计中最难的不是技术,而是信任边界。用户要"断网也能付",监管要"每笔可查",商户要"手续费足够低"。我见过太多方案在这三者之间反复拉锯,最终往往以分级账户、离线小额交易等折中方案落地。
你手上如果用过数字人民币,有没有注意过它和支付宝在"钱的所有权"上到底差在哪?