央行发行数字货币后,咱普通人的钱包、存款和汇款到底会怎么变
在银行柜台干了十五年,从存折到扫码再到数字货币,央行发的数字人民币就是给钱换了个新"身份证",花法跟以前不太一样。
数字人民币是央行直接发行的法定货币,跟支付宝余额有本质区别。支付宝转账背后是商业银行在跑,数字人民币则是央行账户直接打给对方央行发行数字货币后,咱普通人的钱包、存款和汇款到底会怎么变,中间没有第三方。我帮老人解释的时候,他们最关心的是:没信号、没电,能不能付?答案是能,碰一下就行。
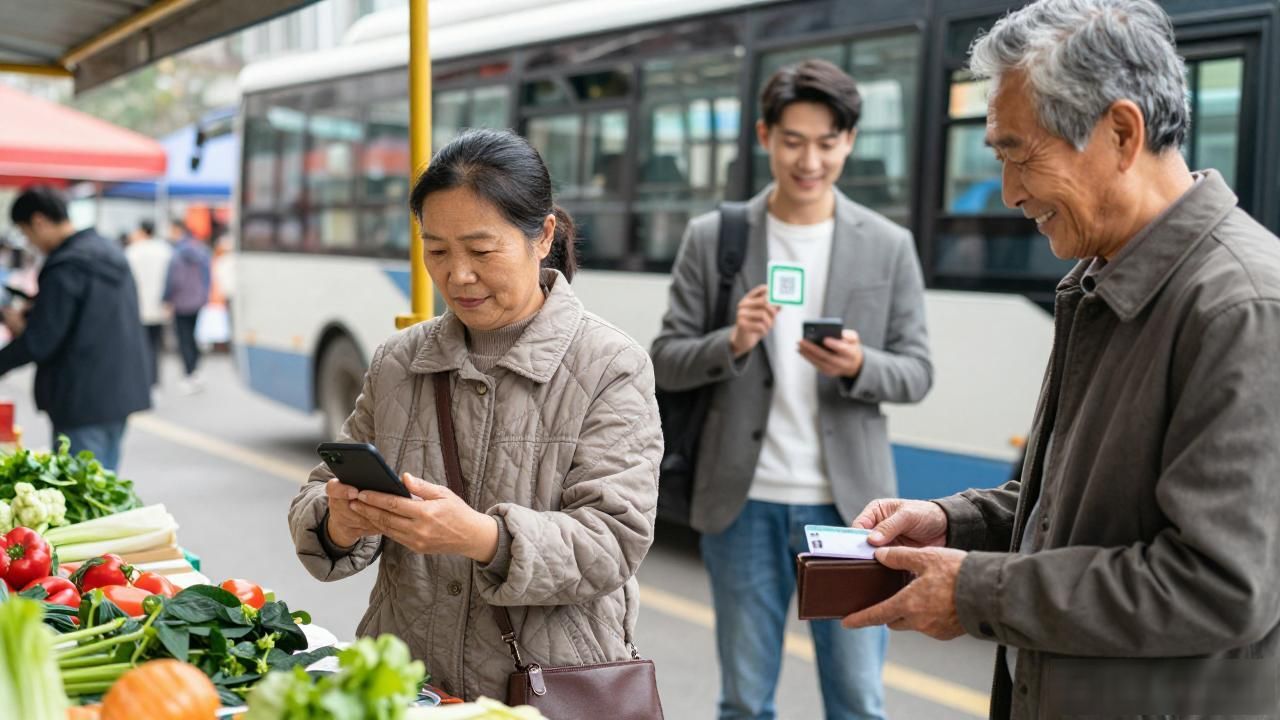
对普通人来说,最实在的好处是小额支付的确定性。菜市场、公交、水电费,以前扫码怕商家系统故障收不了,现在走央行通道,不会出现这种情况。我店里几个常来的大爷,钱包里都多装了一个数字人民币,说"跟揣着现金一样踏实"。
储蓄也有新玩法。数字人民币可以设智能合约,比如孩子教育基金按月自动划转央币发行数字货币,或者到期自动转定期。以前我帮客户做理财,总要盯着还款日、到期日;现在合约一设,系统自动执行,省了不少跑柜台的麻烦。
还有跨境这块。以前客户海淘、付学费,换汇手续费高、到账慢。数字人民币跨境结算走央行链路,到账从两三天缩到几秒,手续费也降了。去年帮几个做外贸的客户对接,他们反馈最明显的是"钱过去了,对面收到了,就齐了"。