央行数字货币总结,数字人民币落地后普通人该知道啥
在银行支付结算岗干了十五年,我亲眼看着现金从日常流通退到角落,电子钱包成了标配。央行数字货币——数字人民币,是这条路上最新也最关键的一步。今天把我这些年观察到的情况,掰开揉碎说清楚。
数字人民币不是又出一个支付APP,它的底层逻辑是央行发行的法定货币数字形态,跟现金是同一层级的。支付宝微信是商业银行账户里的余额,数字人民币是央行账上的钱。这个区别决定了它的法偿性——任何机构和个人不得拒收,这一点跟纸币完全一样。
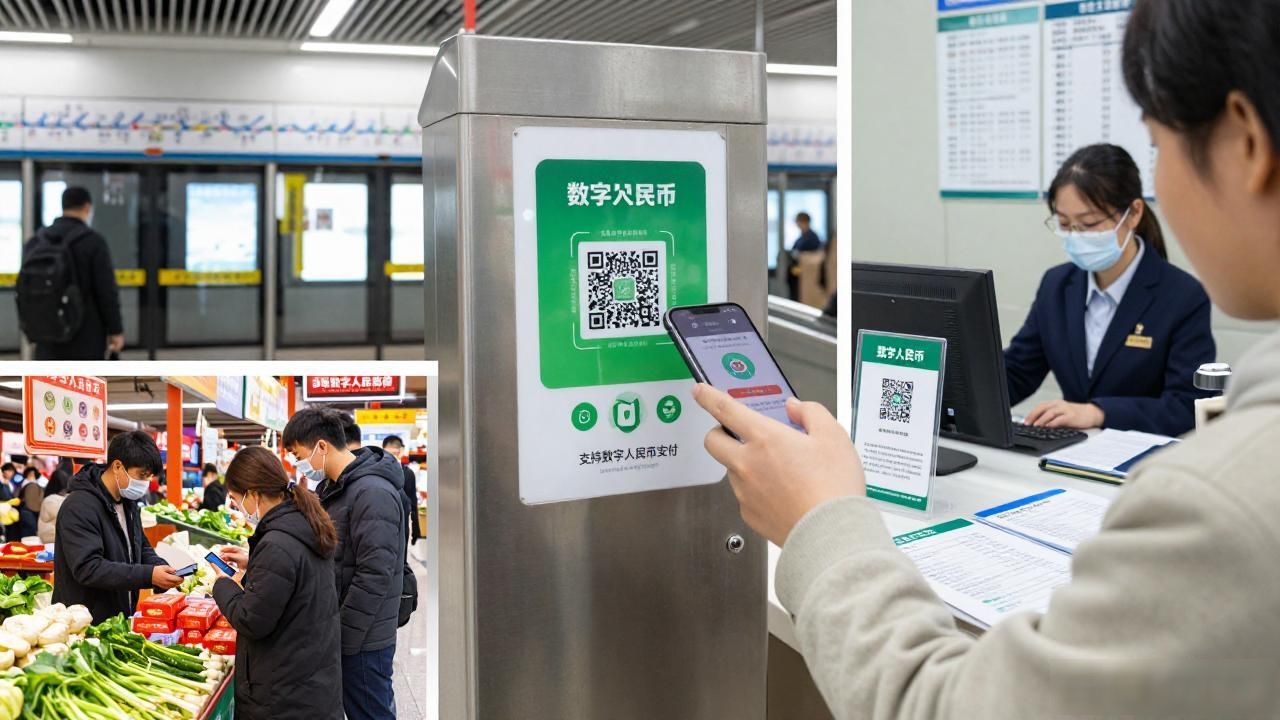
从2020年深圳、杭州试点算起,到2024年底已经在超过260个城市铺开,场景涵盖地铁扫码、政务缴费、跨境支付。我这边银行柜面,数字人民币钱包的开户量这两年翻了四倍央行数字货币总结,数字人民币落地后普通人该知道啥,零售商户的受理终端基本全覆盖,连菜市场的小摊主都接了。
普通人最该关心的是"脱机支付"和"双层运营"。断网状态下,两部手机碰一下就能完成小额交易中国央行数字货币总结,这在传统电子支付里做不到。而"双层运营"意味着央行发币、商业银行负责分发和客户服务,你的银行APP里就能直接充、转、用,不用额外下载一个陌生APP。
往后看,数字人民币跟智能合约、跨境清算的结合会越来越深。对咱们这行来说,结算链路被重新拉直,中间环节少了,效率是实打实提上来的。对你来说,多一种不用怕"平台倒闭"的支付方式,是这件事最朴实的意义。