人民银行怎么监管数字货币,普通人最该看懂的几条规矩在这儿
人民银行对数字货币的监管框架到2026年已经相当清晰,核心就两件事:管住谁有资格出币,守住支付安全这条底线。
发行端是监管的重心。数字人民币由人民银行直接发行,通过商业银行等机构分发人民银行监管数字货币,形成"央行-运营机构"两层架构。谁出币、谁记账这条线划得很死,任何机构不得自行铸造或兑换数字货币,民间代币和所谓"数字黄金"不在监管认可范围内。
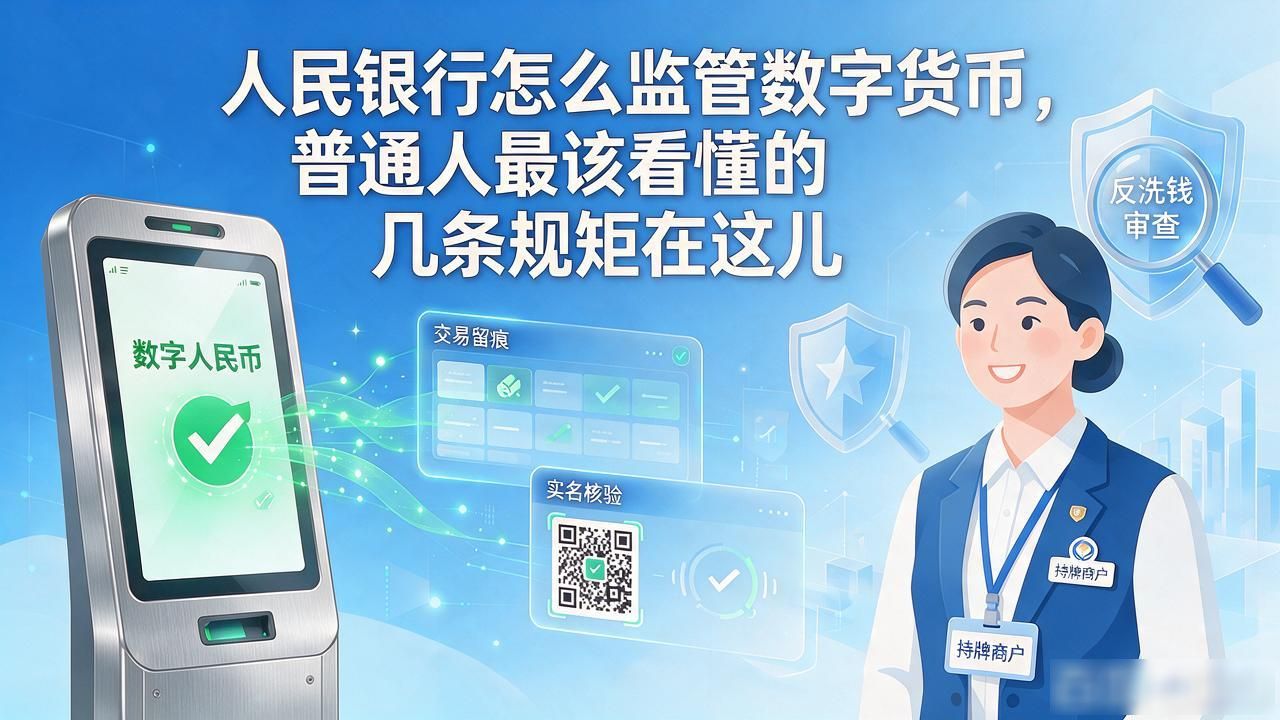
流通环节同样管得紧。商户接入数字人民币支付需要持牌资质,跨境场景下要走反洗钱和反恐融资审查,交易留痕、实名核验是硬要求。2025年起人民银行怎么监管数字货币,普通人最该看懂的几条规矩在这儿,大额转账触发的身份复核机制已经铺开,匿名钱包的使用额度被压到很低的水平。
技术层面,人民银行对密钥管理、离线支付风控、隐私保护与交易可追溯之间的平衡下了细功夫。离线钱包的丢失补办流程、商户终端的安全认证、跨境数据不出境的合规边界,都是过去两年反复修订的环节。
落到普通人身上,变化直接。数字人民币钱包必须实名开户,与银行存款实行分账管理,每人的持有限额随风险等级浮动。用数字人民币交房租、付学费、做跨境小额结算,流程和纸钞几乎一样,但背后每一步都在监管视野里。