数字货币量化交易分析,回测利润和实盘到底差在哪
数字货币量化交易的核心不是写代码,而是理解市场微观结构。我搭过十几套策略,回测年化动辄两百度,实盘跑三个月就亏穿,差距全在滑点和流动性上。
回测时我用的tick数据是历史最优成交数字货币量化交易分析,实盘中一笔市价单的实际滑点往往是回测假设的三到五倍。BTC在低波动期还好,一旦插针,深度瞬间抽干。我做的均值回归策略,回测夏普2.8,实盘降到0.9,主要因为逆向持仓时挂单根本吃不到。
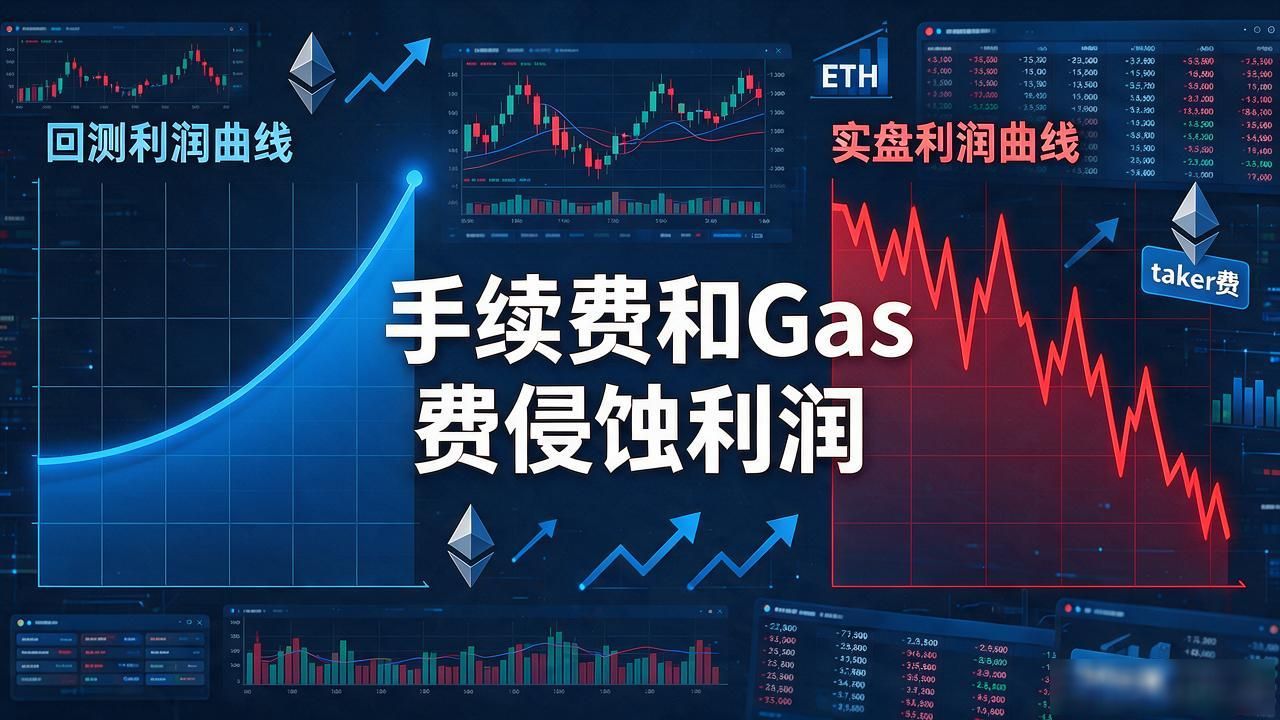
手续费和Gas费是量化策略最大的隐形杀手。我跑高频做市策略,日均换手率12倍,每手滑点加taker费吃掉0.04%,一个月成本磨掉三成毛利。ETH上更夸张数字货币量化交易分析,回测利润和实盘到底差在哪,一笔swap的gas有时比利润还高,策略必须算到每笔净收益。
策略上线后最大的敌人是拥挤度。去年三月我上线的网格套利,前两周日赚稳定,第七周同类策略扎堆,价差被压到手续费以下,直接失效。这个赛道没有护城河,一个公开思路从传播到失效往往不超过四十天,持续迭代比死磕一套模型重要。
风控比策略本身更关键。太多团队把最大回撤设在两成,一次黑天鹅直接爆仓。我把仓位分四层,对应不同波动率区间,极端行情下只留两成仓位扛住流动性抽离。回测必须加尾部风险假设,不能只看历史分布。