数字货币Walton入门指南
面对满天飞的数字概念,很多人对Walton这个名字既陌生又好奇。它不像比特币那样自带光环,却在合规金融领域默默扎根。作为一名在金融合规圈摸爬滚打多年的从业者,我见证了Walton从底层架构搭建到场景落地的全过程。它试图解决的是传统银行处理跨境结算慢、成本高这一老生常谈的痛点,让资金流转变得像即时通讯一样简单高效。
Walton的核心竞争力在于其背靠的合规背书,这让它与野路子打法的去中心化代币截然不同。它主要服务于企业级客户,尤其是那些有进出口贸易需求的公司。在这里,每一笔交易都受到严格的监管框架约束,数据安全和隐私保护并非口号,而是通过加密算法和权限管理层层落实的硬核技术。投资者不需要担心被“割韭菜”式的跑路风险,这种确定性在动荡的市场中尤为珍贵。
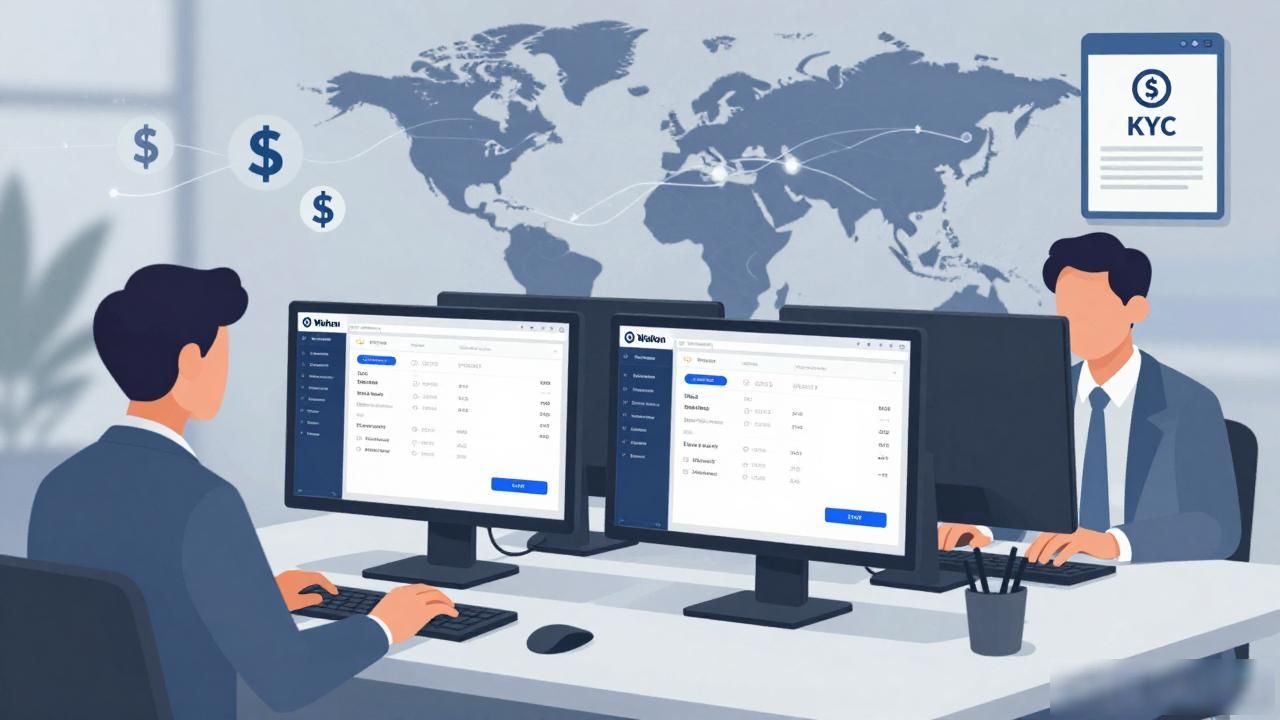
实际操作层面,Walton的接入流程比想象中复杂。企业通常需要通过具备资质的金融机构作为中介进行KYC认证,完成身份审核后才能获得API接口权限。这种门槛虽然劝退了一部分散户,却保证了用户群体的高质量。我见过不少跨境物流公司利用它实现了美元结算效率翻倍,资金到账时间从原来的两三天缩短到了分钟级,极大地改善了企业的现金流周转状况。
当然,质疑声从未停止。有人批评它牺牲了去中心化的精神,过度依赖中心化节点导致系统单点故障风险。还有人指出其高昂的技术接入成本让中小企业望而却步,难以真正普惠。市场对其实际流通量的关注度也远低于技术层面,毕竟它更像是一个基础设施工具数字货币walton,而非炒作的筹码。在缺乏大量零售用户支持的现状下,其生态活跃度确实受到制约。
未来的走向往往取决于监管政策的进一步细化以及与传统银行系统的深度互操作性。如果它能打通更多国家的央行数字货币系统,形成一张全球通用的合规支付网,其价值将不可估量。对于普通人而言,或许不必急于囤积数字货币Walton入门指南,但理解这种基础设施逻辑,有助于看清金融科技演进的下一个阶段。你认为在强监管背景下,合规优先的金融科技创新真的能走得更远吗?