数字人民币推广越来越快,货币基金里的零钱理财到底该不该跟着变
最近数字人民币试点城市越来越多,很多打理闲钱的人开始琢磨,货币基金和数字人民币到底什么关系,自己钱包里的零钱该怎么安排。
货币基金本质上还是"货"数字人民币推广越来越快,货币基金里的零钱理财到底该不该跟着变,它把闲钱投向国债、银行存款这类短期高流动性资产,年化大概在1.5%到2%区间。数字人民币是央行发行的法定货币,花出去就是消费,本身不产生收益。两个东西,一个管"存着生息",一个管"花着方便",赛道不一样。
但两者在钱包层面会碰面。以后你用数字人民币付款,账户余额可能不再是活期存款,而是数字人民币钱包;大额闲钱大概率还是放货币基金里。银行和支付平台可能会打通,让数字人民币钱包和货币基金之间一键互转,体感上像"零钱自动生息"。
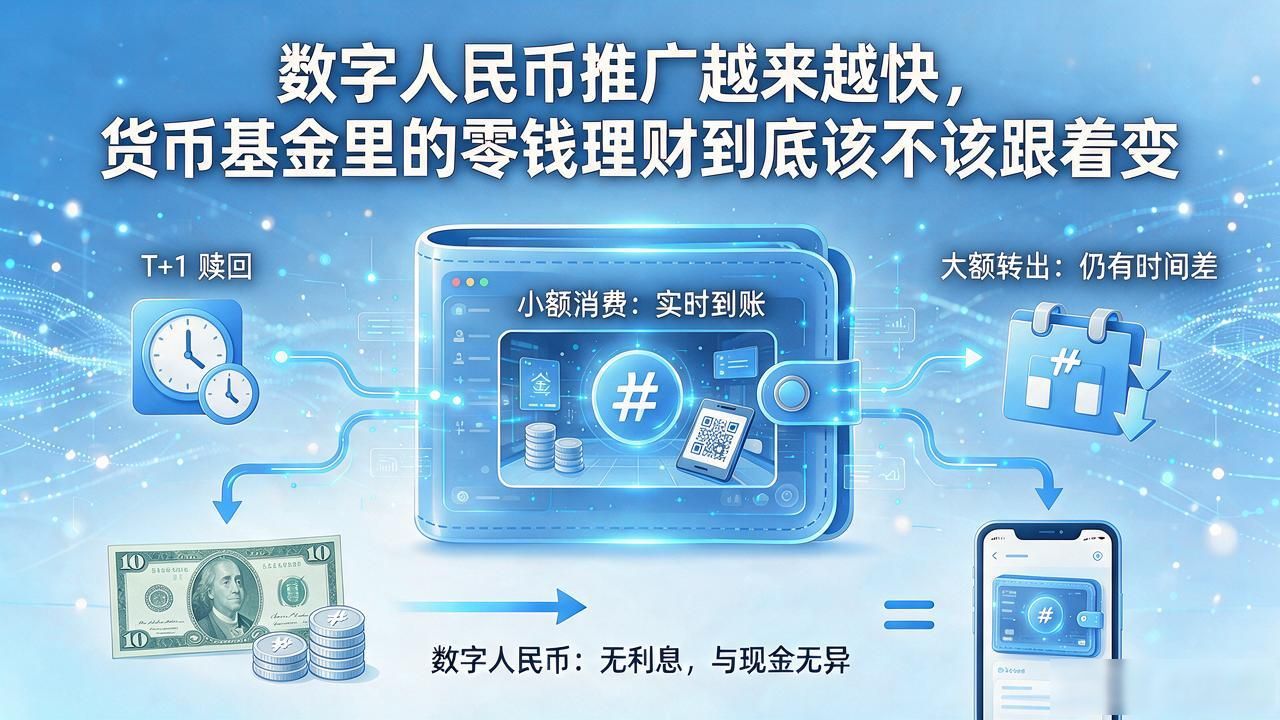
对普通人来说,真正要注意的是流动性门槛变了。以前赎回货币基金要T+1,未来打通之后小额消费可能实时到账,大额转出仍有时间差。另外,数字人民币目前没有利息,放在钱包里跟现金没区别,别指望它帮你赚收益。
还有一个现实问题——货币基金申购有起投门槛。虽然现在很多平台一分钱就能买,但未来数字人民币若成为主流支付工具货币基金数字人民币,小额资金更倾向留在数字钱包里,货币基金的用户结构会偏中等以上金额。日常只留几百块零花的人影响不大,手上常有一两万闲钱的人,还是得自己盯着配置。
你现在每天用数字人民币的次数多吗?如果钱包和货币基金真打通了,你还会专门去申购货币基金吗?