央行数字货币到底神秘在哪?搞懂这三点你就再不用瞎猜了
央行数字货币这五个字,这两年到处能听见,但真说清楚的人不多,总觉得隔着一层雾。说白了,它就是央行直接发放的电子法币,跟你在支付宝、微信钱包里存的钱压根不是一回事——后者是商业银行的负债凭证,前者是法币本身的数字化形态。
很多人一听见"数字货币"四个字,脑子里就蹦出绝对匿名、脱离监管、"数字老大哥"这些词。实际设计走的是可控匿名路线:小额消费保护个人隐私,大额资金流动必须留痕可追。本质是把现行反洗钱、反欺诈那套规则用技术手段固化,不是什么不可理喻的黑箱。
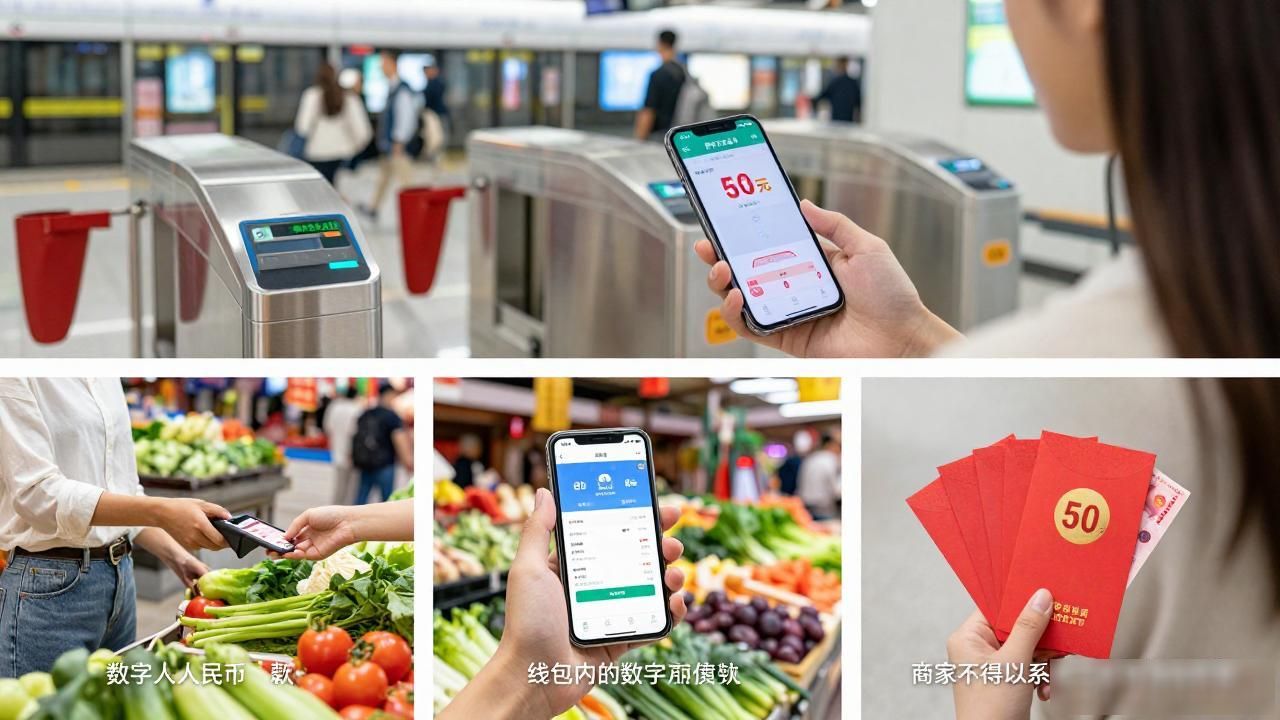
落到日常央行数字货币神秘面纱,你刷地铁、菜市场买菜、给朋友转个红包,数字人民币钱包里的金额和纸币零钱在法律效力上完全等价。商家不能以"系统不支持"为由拒收,就像你没法拒收一块钢镚儿。它不抢银行卡的饭碗,只是给现金多了个数字孪生。
真正值得盯紧的是跨境那一层。今天一笔SWIFT汇款动辄三四天,经手好几家代理行央行数字货币到底神秘在哪?搞懂这三点你就再不用瞎猜了,层层手续费吃得你肉疼。央行主导的数字货币桥(mBridge)项目里,港澳、新加坡、泰国的金融机构已经跑通秒级结算。这条管道一旦铺开,传统中间行体系被绕开的概率不低。
你手机里那个数字人民币钱包,最近到底用上了吗?是图方便,还是纯吃灰?