数字货币到底能用来干嘛?跨境汇款、零售支付、养老金发放全讲透
数字人民币落地三年多了数字货币的应用与价值,很多人还在问这东西跟微信支付宝有啥区别。我在项目组待了两年,说句实在话,它解决的不是支付方不方便的问题,而是资金流转链路太长、中间环节太多的问题。钱从A到B,到底能不能少绕几道弯、少花几毛钱手续费,这才是它真正要回答的事。
街边小面馆老板感受最深。以前收一笔账,钱到平台T+1才到账,还要被抽0.6%手续费。数字人民币是离线支付、零手续费,手机没信号也能扫码完成交易。对县城、乡镇那些网络不稳定的地方,体验差距是肉眼可见的。
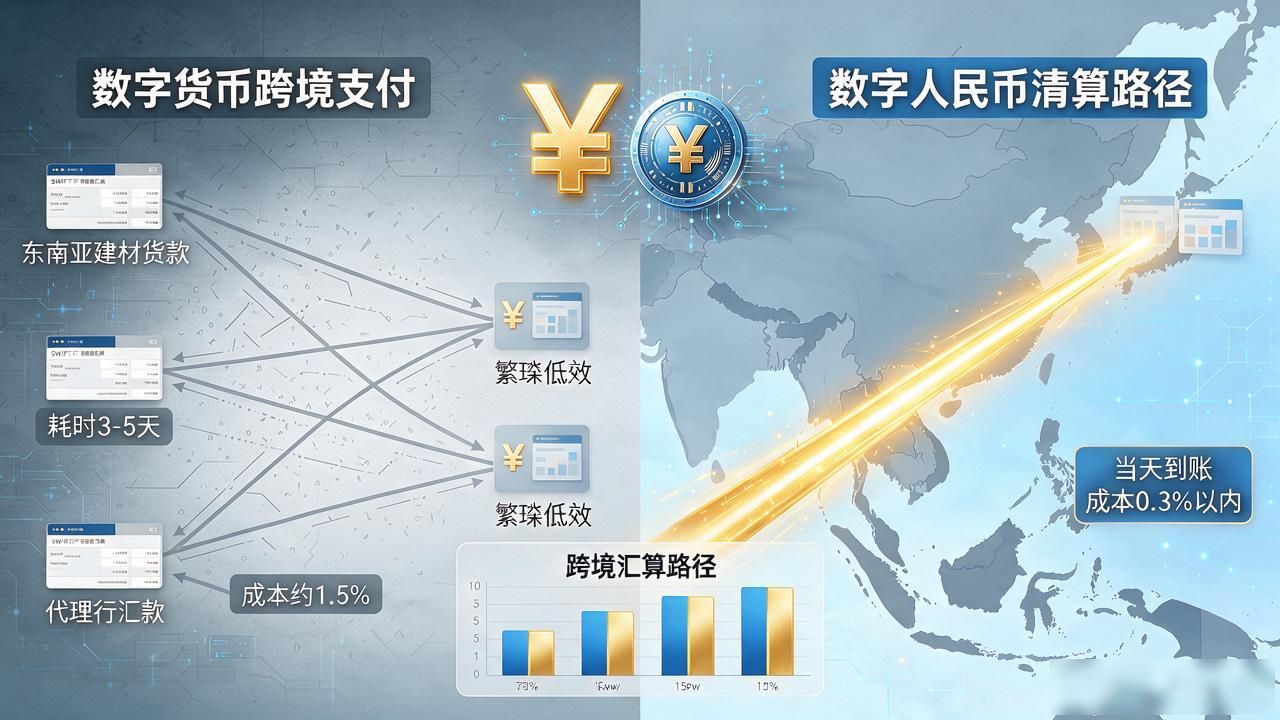
跨境结算更让我觉得有意思。一笔东南亚建材货款,过去走SWIFT要三到五天,经过两三家代理行,汇率差加手续费吃掉将近1.5%。接入跨境试点后,点对点直接清算,当天到账,成本压到0.3%以内。做外贸的小企业主一年省下来的钱,够给自己发一个月工资。
还有一个容易被忽略的场景——养老金发放。西北某县试点用数字人民币给农村老人发养老金数字货币到底能用来干嘛?跨境汇款、零售支付、养老金发放全讲透,智能合约自动触发,到点就放钱进钱包,不用去银行排队等窗口。对腿脚不便的老人来说,这比多给五块钱补贴实在得多。数字货币的价值不在技术多炫,在于把原来要跑三趟银行的事,变成手机上点一下。