数字货币统计套利实操:价差怎么建模、协整怎么验、对冲怎么做
统计套利的逻辑很直接:找一对走势强关联的币种,价差偏离均值后下注它回归。数字货币7×24小时运转、波动剧烈,均值回归窗口远多过股票,但滑点厚、资金费率跳得快,这两个变量不折算进模型,回测曲线再好看,实盘照样亏。
协整检验不能只看相关系数数字货币统计套利,得用Engle-Granger或Johansen方法确认价差序列平稳。实操中我拿过去90天分钟线跑ADF检验,p值低于0.05才进候选池。数字货币流动性差,小币种价差常常是噪声,候选池里再叠加日均成交额过滤,低于500万美元的标的直接踢掉。
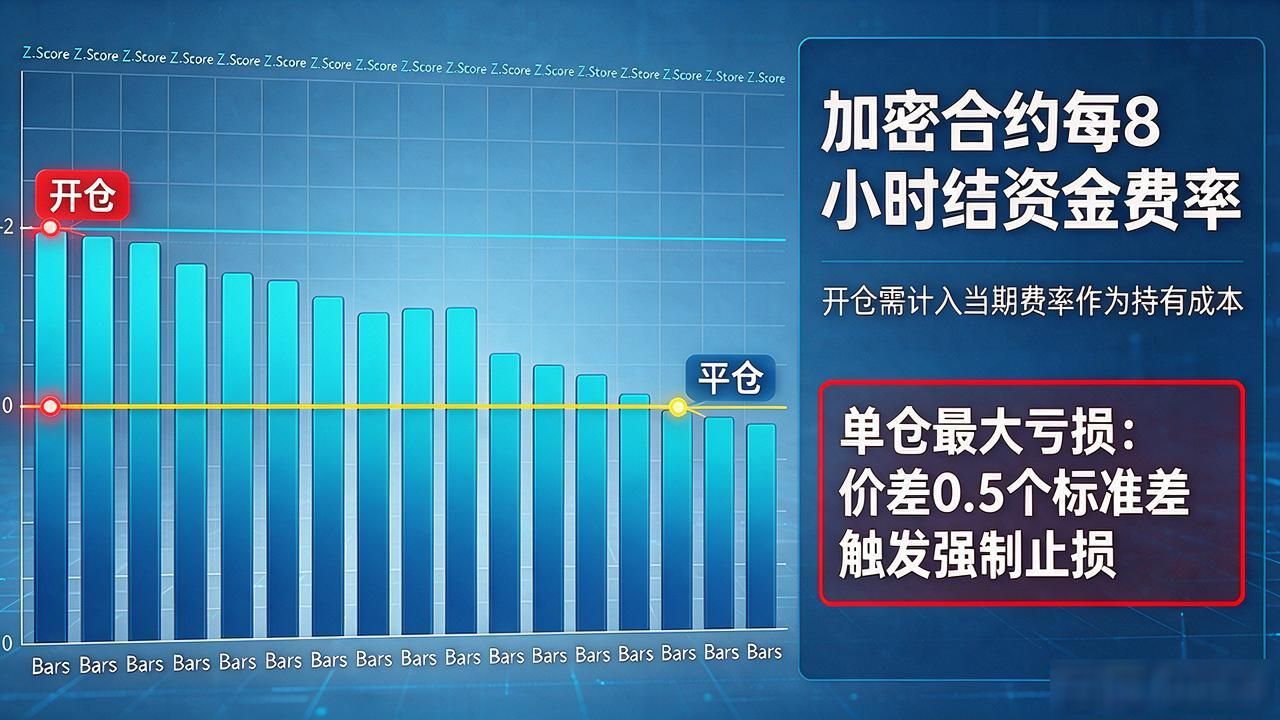
价差建模用滚动z-score,窗口20个bar,突破±2个标准差开仓,回到0轴平仓。加密合约每8小时结一次资金费率,开仓前必须把当期费率方向算进持有成本,不然信号对了利润全被费率吞掉。单仓最大亏损设在价差0.5个标准差,触发即强制止损,不给自己找理由。
执行端在两个所同时挂单做对冲,但5毫秒的成交速度差就能吃掉利润。我的处理:大币种市价单锁定,小币种限价单等数字货币统计套利实操:价差怎么建模、协整怎么验、对冲怎么做,15秒未成交就撤单重报价。系统部署在AWS上,延迟压到3毫秒以内。仓位纪律上,单对组合不超过总资金8%,同一赛道最多持三对,防相关性拥挤时一起爆。